


产业新闻
IDC:Q3中国手机出货跌 15.4%,华为逆势增长
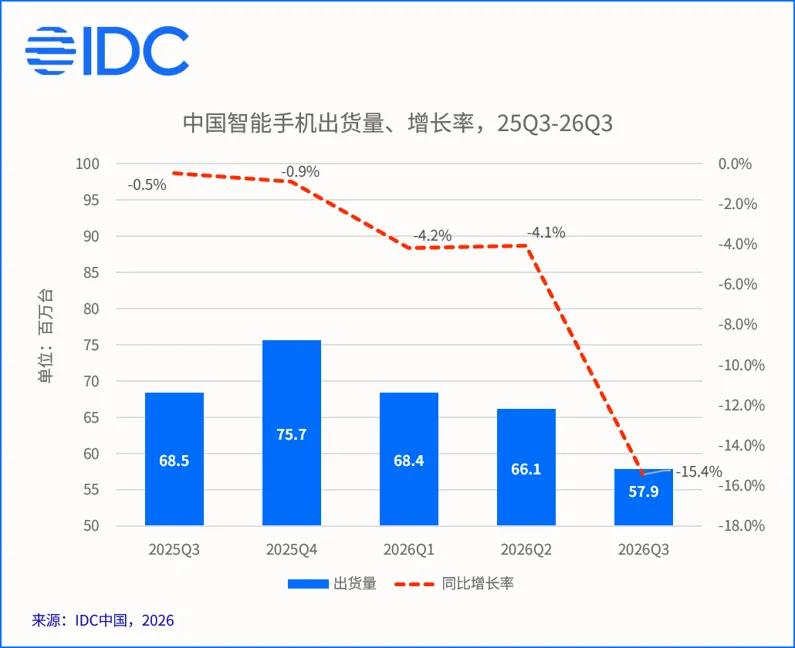
10 月 13 日消息,国际数据公司( IDC )最新手机季度跟踪报告初版数据显示,2026 年第三季度中国智能手机市场出货量约为 5,790 万台,同比下降 15.4% 。华为是头部厂商中唯一实现同比双位数增长的品牌。
整体市场:2026Q3 出货 5,790 万台,同比降 15.4%
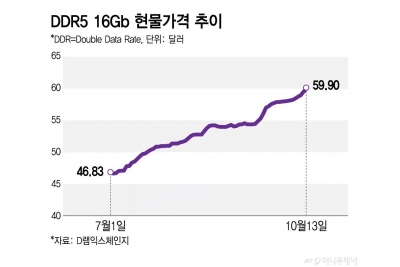
相较上半年约 4% 的同比降幅,下半年整体市场规模下滑速度进一步加快。存储及其他元器件成本大幅上升所引发的终端价格上涨与产品配置方案调整,已开始明显抑制消费需求,其中安卓厂商与长尾品牌承受的压力尤为突出。
本季度市场呈现“量跌价升”的典型特征。上游成本压力持续向终端传导,导致新品定价普遍上浮,同时厂商不得不调整产品配置组合以平衡成本。
整体市场:2026Q3 出货 5,790 万台,同比降 15.4%
相较上半年约 4% 的同比降幅,下半年整体市场规模下滑速度进一步加快。存储及其他元器件成本大幅上升所引发的终端价格上涨与产品配置方案调整,已开始明显抑制消费需求,其中安卓厂商与长尾品牌承受的压力尤为突出。
本季度市场呈现“量跌价升”的典型特征。上游成本压力持续向终端传导,导致新品定价普遍上浮,同时厂商不得不调整产品配置组合以平衡成本。
消费者面对价格上涨仍需时间适应,换机周期进一步拉长,直接拖累整体出货表现。这一趋势表明,成本压力已成为当前影响中国智能手机市场走势的关键变量。
厂商格局:华为份额升至 21.1%,荣耀环比微增
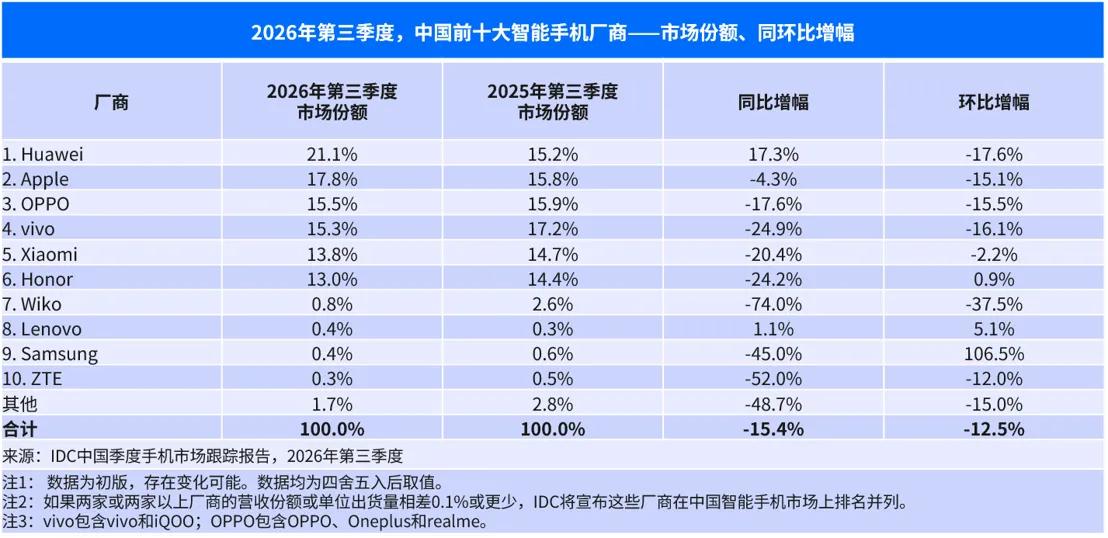
在整体低迷的背景下,华为凭借多样化的产品形态与相对克制的售价涨幅,延续了今年以来的强势表现,出货量实现同比两位数增长,市场份额升至 21.1% 。
苹果新品发布后市场欢迎度超出预期,但由于今年机型数量减少,出货量同比小幅下滑。其它中国头部品牌虽面临较大挑战,但依然展现出各自相应的承压能力。其中,荣耀成为头部厂商中唯一实现出货量环比增长的品牌,显示出一定的反弹趋势。
后市展望:价格体系重建前,市场难有起色
展望后市,预计存储及其他物料成本将在未来几个季度依然处于高位,手机产品价格将继续保持增长趋势。大部分消费者对价格上涨仍需接受与适应的时间,换机周期恐进一步拉长。
因此,即便有大量各档位新品集中发布,IDC 预计 2026 年第四季度中国智能手机市场表现依然难有起色。甚至到 2027 年大部分时间,成本压力仍将存在,市场预计仍将延续明显下滑趋势。
不过,头部厂商凭借较强的品牌拉力与相比竞争对手更有限的涨价幅度,有望在存量竞争中抢夺更多消费者。随着时间的推移,消费者势必逐步适应并接受新的手机价格体系,待新的换机节点到来,仍将更换手中设备,届时其它品牌也将迎来更多市场发展机会。
(本文信息仅作分享交流使用,并非我司观点与立场;如有侵权,请联系我司删除。)
(来源:IT之家)

地址:深圳市龙华区大浪街道祥昭大厦17楼
Copyright © 2024 天明山科技集团


