


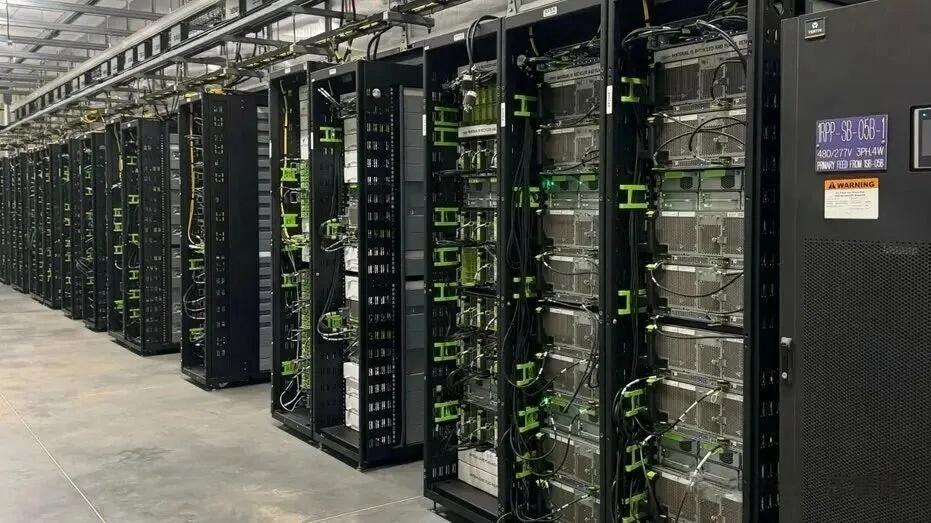
2026年9月10日,市场研究机构IDC发布的最新研究报告显示,2026年第二季度全球服务器市场厂商收入达到1663亿美元,同比增长52.0%,环比增长35.7%,超过了2025年第四季度创下的1253亿美元前高,创下史上最高单季纪录。其中,戴尔科技以13.4%的收入份额排名第一,联想排名第三。
GPU服务器平均售价大涨43.6%
IDC表示,AI基础设施投资仍是市场增长的主导驱动力,本季度市场规模的增长反映了出货量恢复增长以及AI服务器和常规服务器系统平均售价持续上升的双重作用。
第一,来自超大规模云服务商和大型云提供商的AI基础设施投资继续在区域和用例上扩大,没有回落迹象;
第二,从出货量来看,二季度全球服务器出货量同比增长15.4%,远低于销售金额的52.0%的增幅,而这主要是由于内存价格高企及其他组件价格上涨和供应限制共同推高了AI服务器和常规服务器平均售价。
具体来说,即使二季度GPU服务器出货量同比下降10.8%,但是GPU加速服务器的平均售价从约118,600美元升至近170,200美元(同比增长43.6%),依然推动了GPU服务器整体销售额同比增长28.1%至874亿美元。而其他类型的加速服务器销售收入同比暴涨237.6%至275亿美元。
在常规服务器市场,平均售价也从约9,800美元攀升至近13,000美元(同比增长33.5%),同时出货量也增长了16.7%,共同推动了整体销售额增长到了104亿美元。
按服务器的CPU架构类型来看,二季度非x86服务器收入达到744亿美元,同比暴涨146.0%,占市场总收入的44.8%,进一步逼近x86服务器的市场份额;x86服务器收入达到919亿美元,同比仅增长16.1%,尽管非x86平台在AI驱动部署中占据了增长更快的份额。
IDC认为,DRAM和NAND Flash定价高企以及组件的供应限制列为这些增长的主要驱动因素。其中,供应受限环境的延续,买家越来越多地提前确保组件和成品系统供应,以防范进一步的价格上涨和分配风险,这种模式与预期组件短缺前的库存积累一致,而非潜在需求的变化。这种约束开始从组件延伸到数据中心本身,AI部署的步伐越来越受到电力可用性、冷却和设施准备情况以及芯片和内存供应的制约。
“本季度服务器市场的显著转变在于谁在购买,”IDC计算平台和服务提供商基础设施研究副总裁Kuba Stolarski表示。“需求正在从最大的超大规模云服务商扩展到快速扩张的专业云提供商(neoclouds)、由公共资本支持的主权AI项目,以及开始采用代理和推理工作负载的企业。每个群体对市场的影响不同:neoclouds增加规模,主权项目增加受商业预算周期影响较小的支出,企业采用则随着推理和代理工作负载进入生产带来更长期的上升空间。随着需求越来越多地提前确定,将需求转化为销售的能力将成为厂商的分水岭,因为电力和设施准备情况正变得与组件供应一样具有约束力。”
整体服务器市场销售额排名:戴尔第一,联想第三
按供应商类型来看,2026年二季度ODM Direct 销售额达897亿美元,收入同比增长35.2%,但落后于整体市场,市场份额也从2025年二季度的60.6%进一步下滑至2026年二季度的53.9%。相比之下,品牌OEM厂商的销售额增速更快,并且继续在AI基础设施部署中占据更大份额。
从品牌OEM厂商的具体排名来看,服务器大厂戴尔科技二季度收入同比暴涨165.4%至222.4亿美元,继续成为前五大品牌OEM厂商当中增速最快的厂商,市场收入份额从7.7%近乎翻倍增长至13.4%,排名第一,而这主要是由于持续的创纪录AI服务器订单驱动。
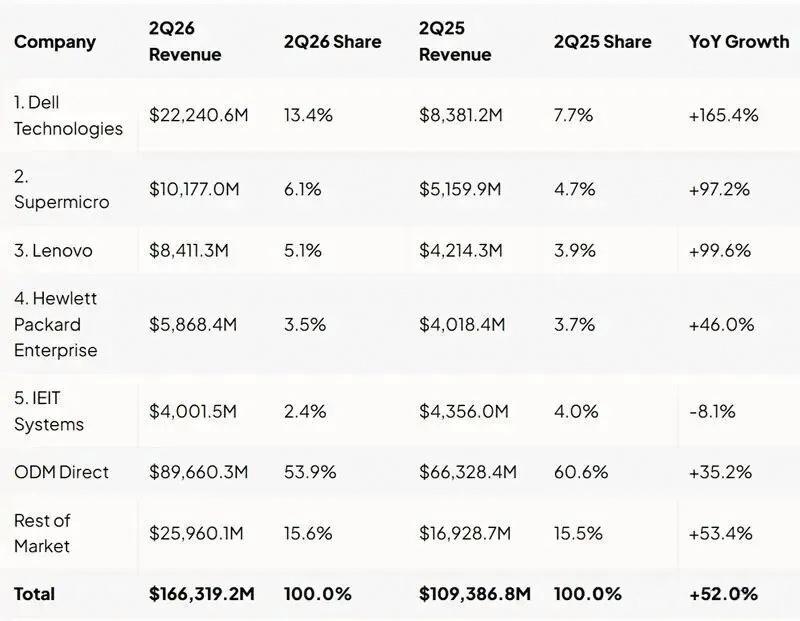
超微电脑(Supermicro)以6.1%的收入份额位居第二,销售收入同比大涨97.2%;联想以5.1%份额保持第三,销售收入同比大涨99.6%;HPE以3.5%份额排名第四,销售额同比增长46.0%;浪潮信息以2.4%份额位列第五,销售额同比下滑了8.1%。
此外,IDC的另一份报告还显示,在2026年二季度的x86服务器市场,联想营收同比增长96.0%、环比增长46.9%至82.6亿美元,稳居全球第二;出货量同比增长45.6%,增速位居主要厂商首位,大幅高于全球市场8.9%的整体增速,首次在全球x86服务器市场登顶出货量第一,拿下7.4%的市场份额。在中国x86服务器市场,第二季度,联想的x86服务器营收同比增长9.0%,以10.5%的市场份额排名第四。
区域市场排名:美国占据全球67.4%的收入份额
从各区域市场表现来看,2026年二季度美国仍是全球最大的服务器市场,销售额同比大涨54.9%至1122亿美元,占全球收入的67.4%。
中国大陆销售额达到264亿美元,同比增长43.4%,近几个季度重新加速增长;亚太(不含日本和中国)地区销售额也同比增长31.5%至109亿美元;日本销售额同比温和增长了11.1%;西欧地区同比增长62.7%至91亿美元;中东欧地区在较小基数基础上同比大涨98.3%至7亿美元;加拿大再次成为全球增长最快的地区,销售额同比增速高达 202.6%;中东和非洲( 68.8%)和拉丁美洲(32.8%)也保持了不错的同比增长,凸显AI驱动服务器需求日益全球化的分布。
IDC表示,2026年二季度服务器市场的结果证实,AI基础设施投资仍然是一个持久的、全球性的、多部门现象。超大规模云服务商和大型云提供商继续承诺对GPU优化基础设施进行大量资本支出,而AI基础设施的采用继续从最大的公共云扩展到越来越多的国家和地区的企业和政府主导部署,这一政策和资本支出驱动的需求层在很大程度上不受短期商业预算周期的影响。

地址:深圳市龙华区大浪街道祥昭大厦17楼
Copyright © 2024 天明山科技集团


